

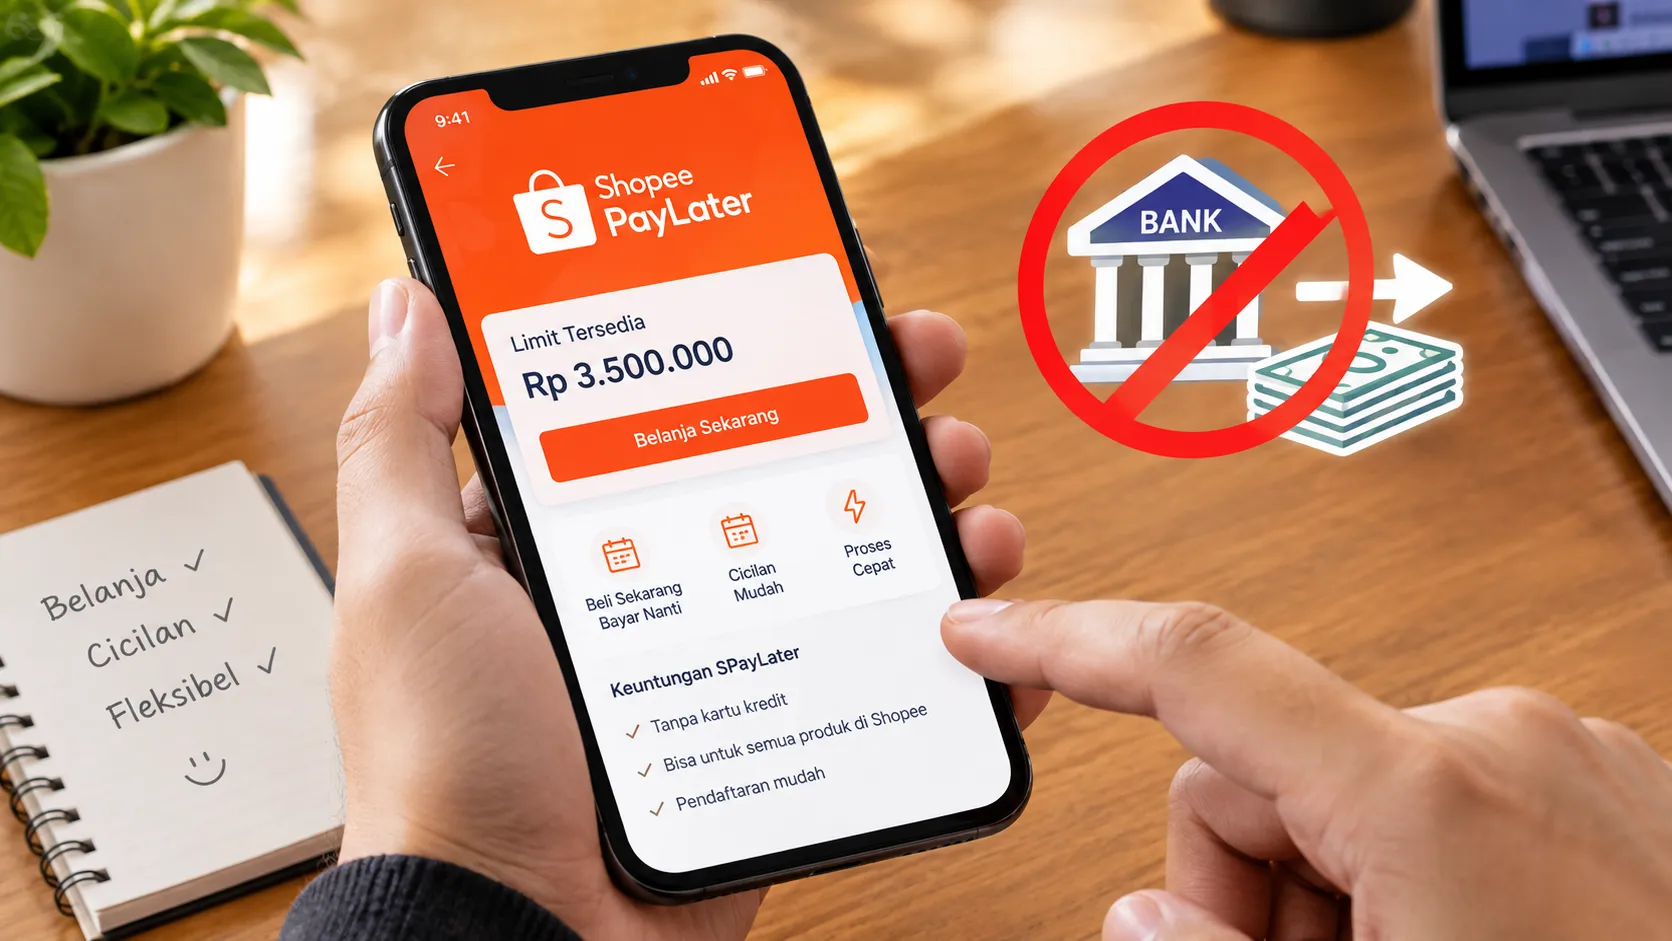
Kabarinaja.id – Keinginan membuat Shopee PayLater dicairkan ke rekening sebenarnya cukup mudah dipahami. Sebagian pengguna melihat limit kredit sebagai dana yang bisa digunakan saat membutuhkan uang tunai.
Namun, fungsi SPayLater berbeda. Shopee menyatakan limit SPayLater tidak dapat dipindahkan ke saldo ShopeePay maupun limit SPinjam. Layanan tersebut merupakan fasilitas pembayaran untuk pembelian, bukan fitur pencairan saldo tunai.
Karena itu, tawaran mencairkan limit melalui pihak ketiga perlu diwaspadai. OJK sebelumnya telah mengingatkan masyarakat bahwa praktik gesek tunai atau gestun PayLater merupakan tindakan ilegal dan memiliki sejumlah risiko bagi pengguna.
Mengapa Limit SPayLater Tidak Bisa Dicairkan?
SPayLater dirancang sebagai fasilitas Beli Sekarang, Bayar Nanti. Pengguna memperoleh fasilitas pembiayaan untuk transaksi tertentu, kemudian membayar kewajibannya sesuai pilihan pembayaran yang tersedia.
Pusat Bantuan Shopee secara tegas mencantumkan bahwa limit SPayLater tidak dapat ditransfer ke saldo ShopeePay ataupun limit SPinjam. PT Commerce Finance juga disebut sebagai penyedia layanan yang diawasi OJK.
Artinya, pengguna tidak memiliki menu resmi untuk mengubah seluruh limit tersebut menjadi uang tunai ke rekening bank.
Besaran biaya dan tenor juga dapat berbeda sesuai akun serta pilihan transaksi. Karena itu, pengguna sebaiknya melihat rincian biaya langsung pada aplikasi sebelum menyetujui transaksi.
Tawaran Gestun Justru Membawa Risiko
Ketika pengguna mencari cara Shopee PayLater dicairkan, tawaran gestun biasanya muncul sebagai alternatif.
Skemanya menggunakan transaksi pembelian yang tidak mencerminkan transaksi sebenarnya. Pengguna kemudian menerima sebagian nilai transaksi dalam bentuk uang tunai setelah dipotong biaya jasa.
Masalahnya, kewajiban pembayaran tetap tercatat atas nama pengguna. Bahkan ketika uang yang diterima lebih kecil, tagihan pembiayaan tetap harus diselesaikan sesuai perjanjian.
OJK telah memperingatkan mengenai gestun PayLater. Risiko yang disebut regulator mencakup penyalahgunaan data pribadi, pemblokiran fasilitas, beban utang, serta memburuknya catatan kredit ketika kewajiban tidak dibayar.
Karena itu, artikel ini tidak memberikan panduan teknis untuk melakukan gestun.
Waspadai Permintaan OTP dan Data Pribadi
Penawaran jasa pencairan melalui media sosial atau grup percakapan juga memiliki risiko keamanan.
Pelaku dapat meminta foto identitas, swafoto, atau kode OTP dengan alasan verifikasi. Padahal, Shopee sendiri mengingatkan pengguna agar tidak memberikan kode OTP kepada siapa pun, termasuk pihak yang mengaku sebagai petugas layanan.
Tiga tanda yang patut dicurigai antara lain:
- Menjanjikan pencairan limit melalui pihak ketiga.
- Meminta kode OTP atau kode verifikasi.
- Meminta data identitas melalui percakapan pribadi.
Jika menemukan pola tersebut, hentikan komunikasi dan gunakan kanal resmi penyedia layanan.
Aturan PayLater Kini Lebih Jelas
Kerangka pengaturan PayLater di Indonesia juga sudah berkembang.
OJK menerbitkan POJK Nomor 32 Tahun 2025 tentang Penyelenggaraan Beli Sekarang Bayar Nanti atau BNPL. Aturan tersebut berlaku sejak 15 Desember 2025 dan mengatur penyelenggaraan BNPL oleh bank umum maupun perusahaan pembiayaan.
Regulasi tersebut mencakup karakteristik BNPL, prinsip kehati-hatian, perlindungan konsumen, perlindungan data pribadi, keterbukaan informasi, penagihan, hingga pelaporan kepada OJK.
Dengan kerangka tersebut, BNPL tetap ditempatkan sebagai fasilitas pembiayaan untuk pembelian barang atau jasa. Pencairan limit menjadi uang tunai melalui transaksi fiktif bukan fungsi resmi layanan tersebut.
Jangan Keliru Menggunakan Aturan Kartu Kredit
Sebagian informasi di internet masih mengaitkan gestun PayLater dengan aturan lama mengenai kartu kredit.
Pendekatan tersebut perlu dibaca secara hati-hati. Aturan mengenai Alat Pembayaran Menggunakan Kartu tidak otomatis menjadi dasar untuk menyatakan setiap pengguna PayLater melakukan tindak pidana ketika mencoba menguangkan limit.
Risiko yang lebih jelas justru berasal dari pelanggaran ketentuan layanan, transaksi fiktif, penyalahgunaan data, serta kemungkinan munculnya persoalan hukum apabila terdapat unsur penipuan.
Karena itu, status hukum sebuah kasus harus dilihat berdasarkan tindakan dan unsur pelanggarannya, bukan hanya berdasarkan istilah gestun.
Dampaknya Bisa Berlanjut Setelah Transaksi
Risiko gestun tidak berhenti ketika uang diterima.
Pengguna tetap mempunyai kewajiban membayar tagihan. Jika pembayaran terganggu, konsekuensinya dapat memengaruhi akses terhadap fasilitas keuangan berikutnya.
OJK menjelaskan bahwa SLIK bukan daftar hitam. SLIK merupakan sistem informasi yang memuat data debitur dan dapat digunakan lembaga jasa keuangan sebagai salah satu bahan analisis kelayakan pembiayaan.
Dengan demikian, riwayat pembayaran tetap penting. Keterlambatan dapat menjadi bagian dari informasi yang dipertimbangkan ketika seseorang mengajukan pembiayaan lain.
Pembiayaan PayLater Terus Bertumbuh
Data OJK menunjukkan penggunaan BNPL memang berkembang cukup cepat.
Pada Juni 2026, pembiayaan BNPL perusahaan pembiayaan mencapai Rp13,40 triliun. Nilainya tumbuh 57,02 persen secara tahunan, sementara NPF gross tercatat 3,09 persen.
Pada sektor perbankan, baki debet BNPL pada periode yang sama mencapai sekitar Rp30,7 triliun. Jumlah rekeningnya mencapai 32,77 juta, dengan pertumbuhan tahunan 33,54 persen.
Data tersebut menunjukkan PayLater telah menjadi bagian dari aktivitas pembiayaan masyarakat. Karena itu, pengelolaan limit dan pembayaran tepat waktu menjadi semakin penting.
Jika Membutuhkan Uang Tunai, Gunakan Produk yang Memang Dirancang untuk Itu
Pengguna yang benar-benar membutuhkan dana tunai memiliki beberapa alternatif resmi.
Salah satunya adalah menggunakan produk pinjaman tunai yang memang tersedia dan memenuhi ketentuan penyelenggaranya. Di ekosistem Shopee, SPinjam merupakan produk pinjaman tunai yang dikelola PT Lentera Dana Nusantara dan disebut berizin serta diawasi OJK. Dana yang disetujui dapat ditransfer ke rekening bank pengguna.
SPinjam saat ini mencantumkan tenor mulai dua hingga 12 bulan pada halaman bantuannya. Suku bunga disebut mulai 1,8 persen per bulan, sedangkan biaya keterlambatan tercantum 5 persen dari total tagihan.
Namun, ketersediaan dan persetujuan pinjaman tetap bergantung pada penilaian pengguna. Tidak semua akun otomatis mendapatkan fasilitas tersebut.
Pegadaian Bisa Menjadi Alternatif Beragunan
Pilihan lain adalah gadai melalui Pegadaian jika pengguna memiliki barang yang memenuhi persyaratan.
Produk Kredit Cepat Aman atau KCA memungkinkan nasabah memperoleh pembiayaan dengan agunan tertentu. Pegadaian mencantumkan jangka waktu maksimal empat bulan atau 120 hari, dengan nilai pinjaman mulai Rp50.000 hingga Rp500 juta atau lebih.
Barang yang dapat menjadi agunan antara lain emas, kendaraan, laptop, ponsel, dan barang elektronik tertentu.
Tarif sewa modal mengikuti jenis produk serta besaran pinjaman. Pegadaian juga menjelaskan bahwa tarif gadai emas reguler dapat berada pada kisaran 1 sampai 1,2 persen per 15 hari.
Alternatif ini tetap memiliki konsekuensi. Barang jaminan harus ditebus sesuai ketentuan agar tidak masuk proses pelelangan.
Pinjaman Daring Legal Juga Memiliki Batas Biaya
Masyarakat yang memilih pinjaman daring perlu memastikan penyelenggaranya berada dalam daftar resmi OJK.
SEOJK Nomor 19/SEOJK.06/2025 menetapkan batas manfaat ekonomi untuk pendanaan konsumtif. Batasnya maksimal 0,3 persen per hari kalender untuk tenor sampai enam bulan dan 0,2 persen per hari untuk tenor lebih dari enam bulan.
Angka tersebut bukan berarti semua penyelenggara otomatis mengenakan tarif maksimal. Konsumen tetap harus membaca perjanjian, biaya, tenor, serta kewajiban pembayaran sebelum menerima dana.
OJK juga menyediakan kanal untuk memastikan status penyelenggara jasa keuangan. Jika sebuah layanan tidak jelas legalitasnya, jangan menyerahkan data pribadi atau melakukan pembayaran.
Bagaimana Jika Sudah Terlanjur Bermasalah?
Pengguna yang menghadapi persoalan pembiayaan tetap memiliki hak sebagai konsumen.
OJK mengatur proses penagihan melalui POJK Nomor 22 Tahun 2023. Penagihan tidak boleh menggunakan ancaman, kekerasan, tekanan fisik atau verbal, maupun tindakan yang mempermalukan konsumen.
Aturan tersebut juga mengatur waktu penagihan. Secara umum, penagihan dilakukan Senin sampai Sabtu di luar hari libur nasional, pukul 08.00 sampai 20.00 waktu setempat.
Untuk pengaduan, konsumen dapat menggunakan kanal resmi OJK melalui Kontak 157. OJK juga mencantumkan WhatsApp 081-157-157-157 dan email konsumen@ojk.go.id sebagai kanal layanan konsumen.
Jika persoalannya berkaitan dengan aktivitas keuangan ilegal, masyarakat juga dapat melaporkannya melalui kanal resmi OJK dan Satgas PASTI.
Cara Aman Mengelola Limit SPayLater
Jika kebutuhan sebenarnya adalah membeli barang, gunakan SPayLater sesuai fungsi yang tersedia.
Hindari transaksi yang dibuat semata-mata untuk mendapatkan uang tunai. Selain berpotensi melanggar ketentuan layanan, pola tersebut dapat membuat pengguna tetap memiliki utang meski dana yang diterima sudah berkurang akibat biaya jasa.
Bagi pengguna yang ingin memperoleh limit lebih besar, prosesnya juga sebaiknya dilakukan melalui fitur resmi di aplikasi. Ketersediaan kenaikan limit bergantung pada kebijakan dan evaluasi penyedia layanan.
Shopee menyebut limit dapat berubah berdasarkan kebijakan perusahaan dan riwayat pembayaran pengguna. Karena itu, membayar tagihan tepat waktu menjadi salah satu hal yang penting untuk menjaga riwayat penggunaan layanan.
Pada akhirnya, jawaban atas pertanyaan apakah Shopee PayLater bisa dicairkan ke rekening adalah tidak melalui mekanisme resmi SPayLater.
Jika membutuhkan uang tunai, gunakan fasilitas yang memang dirancang untuk pencairan dana. Cara tersebut membuat biaya, kewajiban, dan risiko lebih mudah diketahui sejak awal. (Wd/*)